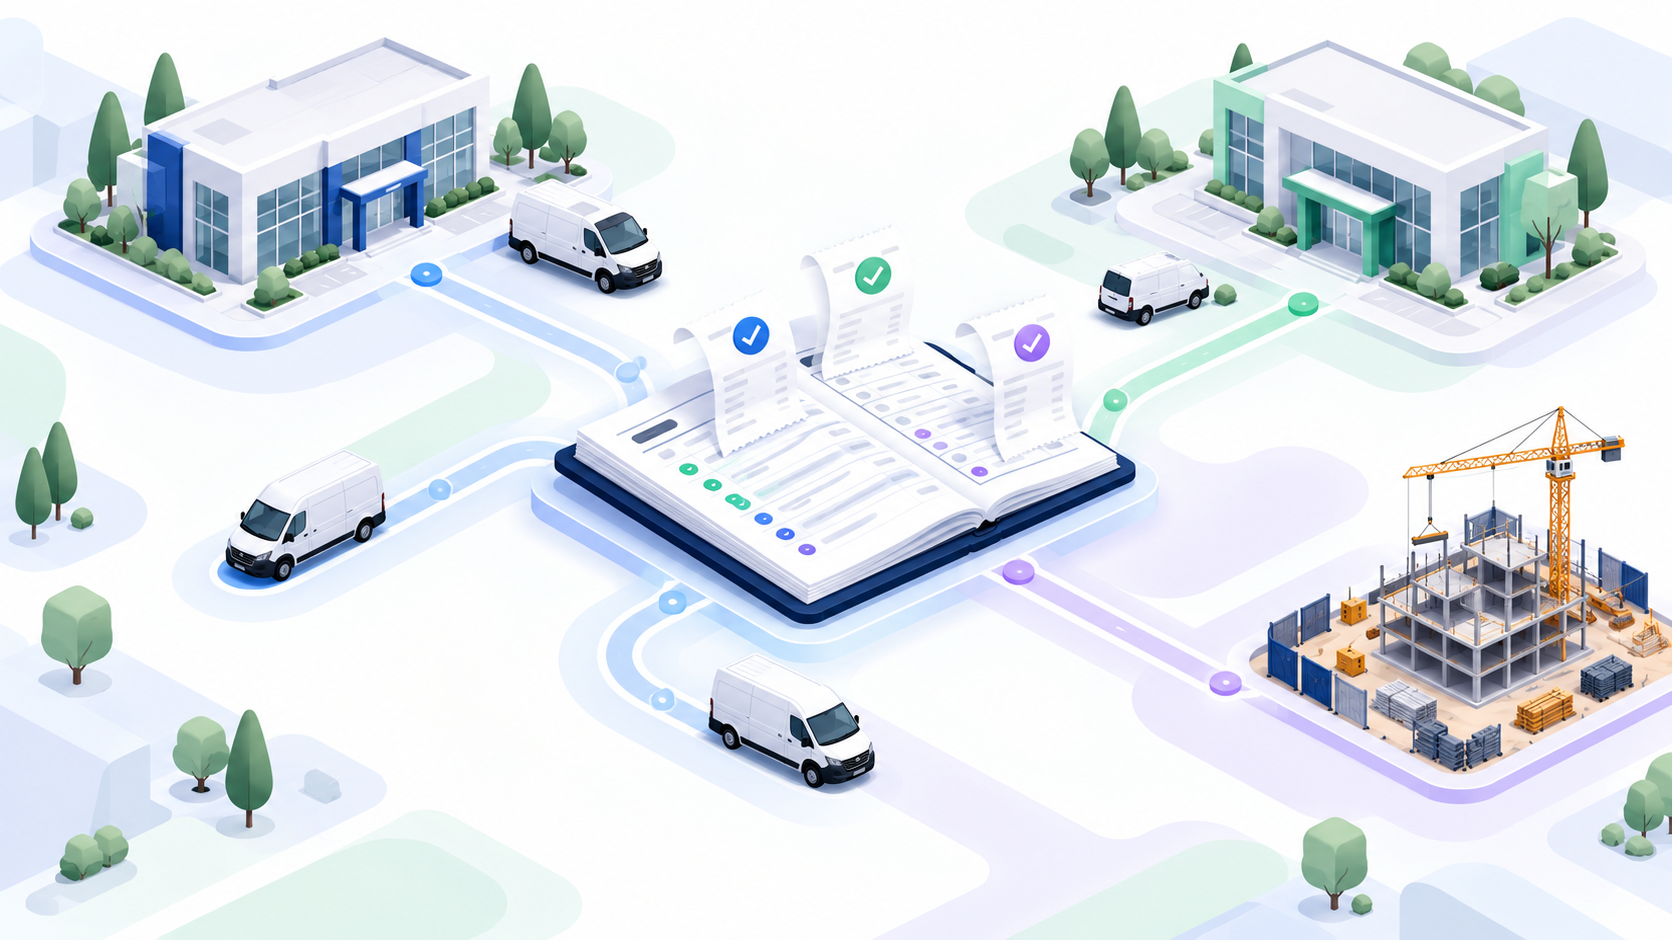
Şube bazlı araç gider dağıtımı; doğrudan giderlerin ilgili görevle, ortak giderlerin ise uygun kullanım anahtarıyla eşleştirilmesidir. Sağlıklı bir raporda araç, dönem, şube/proje, gider kaynağı ve sorumlu birlikte izlenir. Eksik kayıtlar ayrı tutulur; ay sonunda dağıtılan ve bekleyen tutarlar kaynak gider havuzuyla karşılaştırılır. Bu rehber, örnek hesap ve kontrol listesiyle uygulanabilir bir operasyon düzeni sunar.
Kurumsal filo operasyon rehberi
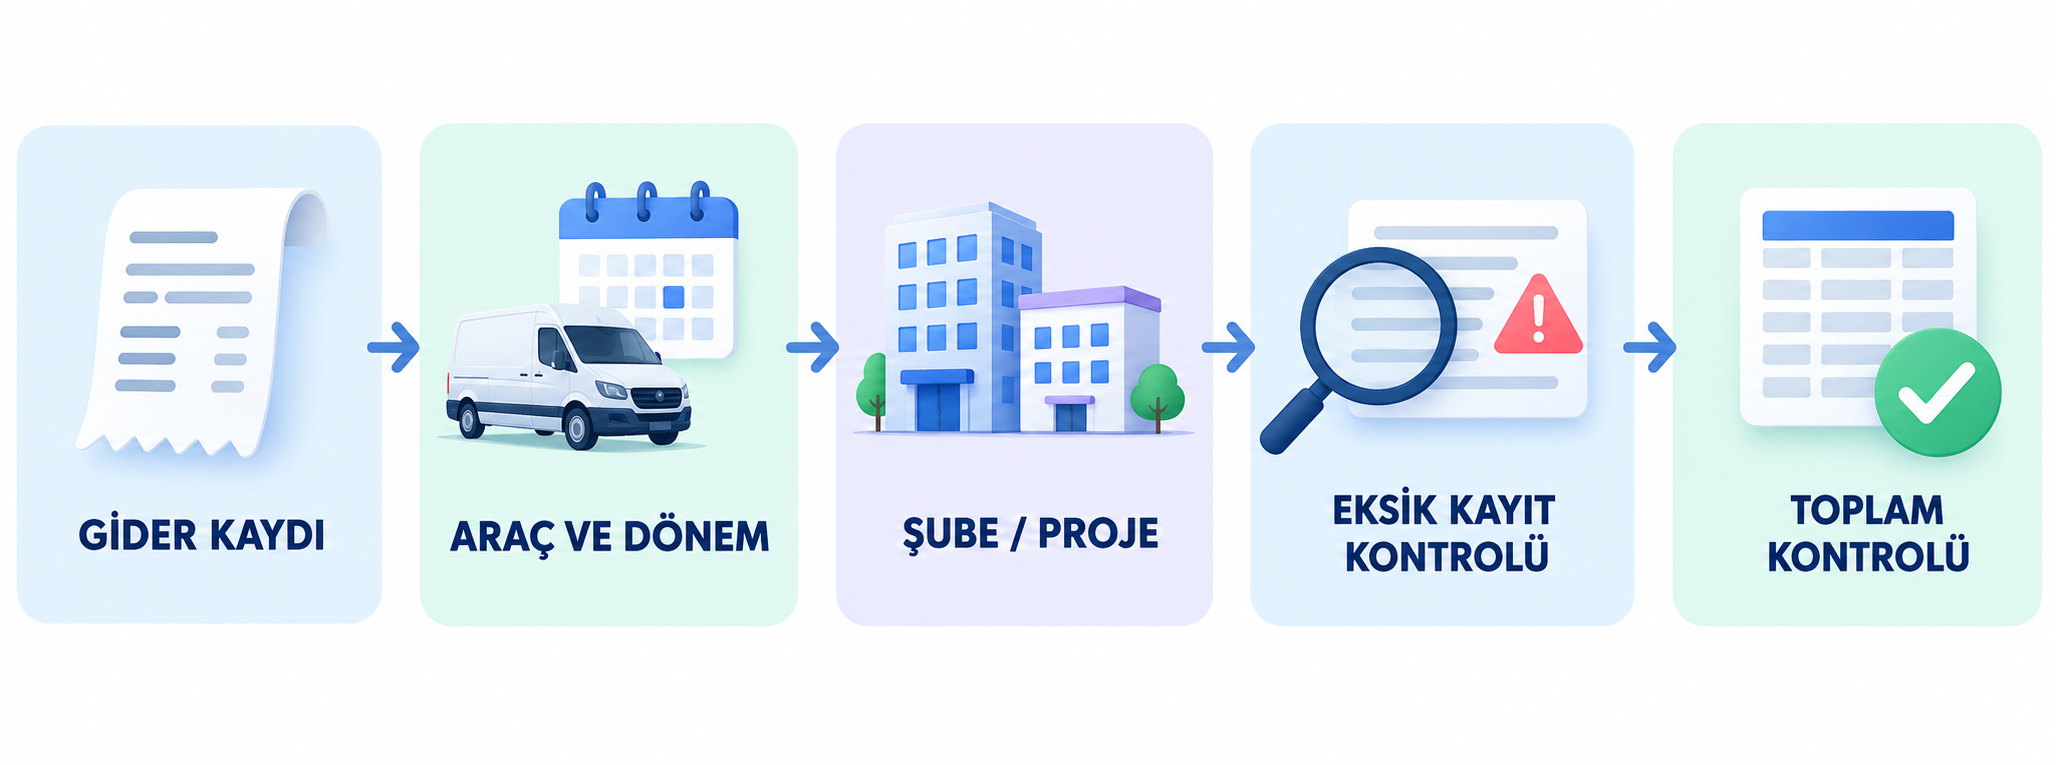
Şube bazlı araç gider dağıtımı, bir aracın giderini onu kullanan şube veya projeyle, aynı döneme ait doğrulanmış kayıtlar üzerinden ilişkilendirmektir. Çok şubeli filolarda sağlıklı sonuç için yalnız kilometre oranı yetmez: giderin dönemi, araç kimliği, görev kaydı ve seçilen dağıtım yöntemi de tutarlı olmalıdır. Bu rehber, gider kaydından ay sonu toplam kontrolüne kadar uygulanabilir bir operasyon düzeni kurmanıza yardımcı olur.
ŞUBE BAZLI ARAÇ GİDER DAĞITIMI NEYİ ÇÖZER?
Bir araç ay içinde iki şubeye ve geçici bir projeye hizmet verdiğinde bütün gideri aracın kayıtlı olduğu şubeye yazmak, kullanım ile sorumluluk arasındaki bağı zayıflatır. Şube yöneticisi kendi operasyonunu görürken finans ekibi toplam gideri görür; iki raporun farklı sorulara cevap verdiği kolayca gözden kaçabilir.
Buradaki amaç, seçilen dönem giderinin hangi faaliyetle ilişkilendirildiğini açıklamaktır. Araç bazlı toplam sahip olma maliyeti ise aracın ekonomik yükünü değerlendiren daha geniş bir bakıştır. Araç rezervasyonu ve teslim süreci için ortak araç havuzu yönetimi ayrıca ele alınmalıdır. Bu yazıda o süreçlerin tamamını yeniden kurmak yerine gider kayıtlarının eşleştirilmesine ve ay sonu kontrolüne odaklanıyoruz.
ŞUBE MALİYET GÖRÜNÜRLÜĞÜ
Şubenin kullandığı araç kapasitesiyle ilişkilendirilen gideri görün.
PROJE GİDER TAKİBİ
Geçici görevlerin giderlerini sürekli şube kullanımından ayırın.
AY SONU TOPLAM KONTROLÜ
Dağıtılan ve bekleyen tutarları birlikte açıklayın.
Özellikle merkezden yönetilen dağıtım, teknik servis ve proje filolarında bu ayrım, şubelerin aynı kurallarla raporlanmasına yardım eder. Daha çok satır üretmek yerine her tutarın kaynağını ve sorumlusunu bulunabilir hale getirmek hedeflenmelidir.
ARAÇ GİDER KAYDINDA HANGİ BİLGİLER BULUNMALI?
Dağıtımın temeli ortak bir kayıt dilidir. Plaka değişikliği, şube transferi veya kapanan proje olduğunda eski kayıtların anlamı kaybolmamalıdır. Bu nedenle mümkünse değişmeyen araç kimliğiyle çalışın; şube ve proje eşleştirmesini geçerli olduğu tarih aralığıyla saklayın.
Fatura tarihi ile hizmetin gerçekleştiği dönem farklı olabilir. Raporlama dönemi belirlenirken hangi tarihin esas alınacağını finans ve operasyon birlikte tanımlamalıdır. Aşağıdaki alanlar yönetim raporu için başlangıç önerisidir; kurumun muhasebe ve vergi uygulamalarının yerine geçmez.
ARAÇ GİDERLERİNDE MALİYET MERKEZİ NEDİR?
| Alan | Örnek kayıt | Kontrol amacı |
|---|---|---|
| Kaynak kayıt kimliği | GDR-001 ve belge/satır numarası | Aynı giderin tekrar eklenmesini önlemek |
| Araç ve dönem | Araç-017, Ekim dönemi | Doğru kullanım kaydıyla eşlemek |
| Tutar ve kapsam | Seçilen gider tutarı, TL | Vergi dahil/hariç ve para birimi tutarlılığı |
| Şube / proje kodu | Şube A veya Proje P-24 | Giderin hangi faaliyete ait olduğunu açıklamak |
| Doğrudan / ortak gider | Doğrudan proje gideri | Gereksiz oranlama yapmamak |
| Yöntem ve dayanak | Doğrulanmış görev kilometresi | Dağıtımı yeniden kontrol edebilmek |
| Durum ve sorumlu | Eksik görev kodu, şube sorumlusu | Bekleyen kaydı sahipsiz bırakmamak |
Toplu faturada birden fazla araç bulunuyorsa belge numarası tek başına yeterli anahtar olmayabilir. Belge satırı ve araç ilişkisini de saklayın. İptal veya düzeltme kayıtları ilk belgeyle bağını korumalıdır.
ARAÇ GİDERLERİ İÇİN DOĞRU DAĞITIM ANAHTARI NASIL SEÇİLİR?
Her gideri kilometreyle bölmek kolaydır; fakat her faaliyet kilometreyle açıklanmaz. Sahada uzun süre ekip bekleten bir araç az yol yapabilir. Belirli bir projeye ayrılan araç ise çalışmasa da o proje için kapasite tutuyor olabilir.
Önce giderin doğrudan ilişkilendirilebilir olup olmadığını sorun. Projeye ait doğrulanmış geçiş veya park kaydı varsa bunu otomatik olarak bütün şubelere yaymayın. Ortak kalan tutarlarda seçilen anahtarın neden uygun olduğunu kısa bir kuralla belgeleyin.
| Durum | Değerlendirilecek yöntem | Dikkat edilecek nokta |
|---|---|---|
| Belirli göreve ait gider | Doğrudan görev / proje eşleştirmesi | Belge ve görevin araç/zaman uyumu |
| Mesafeyle ilişkili ortak gider | Doğrulanmış kilometre payı | Transfer ve eşleşmeyen mesafenin durumu |
| Kapasite ayırmaya bağlı gider | Tahsis günü veya kullanım süresi | Takvim çakışması ve hizmet dışı süreler |
| Birden fazla maliyet davranışı | Ayrı gider havuzlarıyla karma yöntem | Aynı tutarı iki havuzda saymamak |
| Dayanağı eksik gider | Bekleyen kayıt olarak ayrı izleme | Eksikliği sıfır gider gibi göstermemek |
ORTAK ARAÇ GİDERLERİNDE KİLOMETRE PAYI NASIL HESAPLANIR?
TOPLAM KİLOMETRE SIFIRSA GİDER DAĞITIMI NASIL YAPILIR?
Payda sıfırsa kilometre oranı hesaplanamaz. Aracın kullanılmadığı mı, veri kaydının eksik olduğu mu araştırılmalıdır. Kurumun uygun bulduğu tahsis süresi gibi başka bir yöntem ancak dayanağı varsa seçilmeli; veri sorunu yöntem değişikliğiyle gizlenmemelidir.
ŞUBE VE PROJE BAZLI ARAÇ MALİYETİ ÖRNEĞİ NASIL KURULUR?
İki şube ve bir proje arasında paylaşılan bir araç düşünelim. Aşağıdaki tutarlar yalnız yöntemi anlatmak için hazırlanmış varsayımsal bir senaryodur; fiyat, müşteri sonucu veya tasarruf vaadi değildir. Seçilen dönemde dağıtıma dahil gider havuzu 46.000 TL olsun.
Bunun 30.000 TL’lik kısmı için kilometre esası, 12.000 TL’lik kısmı için tahsis günü esası uygun bulunmuş olsun. Projeye doğrudan ait 4.000 TL gider ise ayrıca eşleştirilsin. Aynı tutar başka bir havuza tekrar eklenmesin.
| Havuz / yöntem | Şube A | Şube B | Proje P | Toplam |
|---|---|---|---|---|
| Doğrulanmış kilometre | 1.000 km | 2.000 km | 0 km | 3.000 km |
| 30.000 TL, kilometre payı | 10.000 TL | 20.000 TL | 0 TL | 30.000 TL |
| Tahsis günü | 10 gün | 10 gün | 10 gün | 30 gün |
| 12.000 TL, tahsis günü payı | 4.000 TL | 4.000 TL | 4.000 TL | 12.000 TL |
| Doğrudan proje gideri | 0 TL | 0 TL | 4.000 TL | 4.000 TL |
| Dağıtılan toplam | 14.000 TL | 24.000 TL | 8.000 TL | 46.000 TL |
Bu örnekte projenin kilometre payı sıfır olsa da tahsis ve doğrudan giderleri vardır. Dolayısıyla “sıfır kilometre, sıfır maliyet” sonucu çıkarılamaz. Gün hesabında aynı kapasitenin birden fazla yere tam gün yazılmadığı ayrıca doğrulanmalıdır.
FİLO MALİYET RAPORUNU OPERASYON VERİSİYLE NASIL DESTEKLERSİNİZ?
Finansal kayıttaki tutarın hangi kullanım kaydıyla eşleştiği görülebildiğinde, kontrol telefon ve mesaj arşivine bağımlı kalmaz. Bunun için önce araç, dönem ve görev bilgilerinin tutarlı tutulması gerekir.
ARVETRAK filo maliyet yönetimi yaklaşımını inceleyerek kilometre, kullanım ve raporlama ihtiyacınızı değerlendirebilirsiniz. Şube/proje kodlarının hangi sistemde tutulacağı ve veri aktarım kapsamı kurumunuza göre netleştirilmelidir.
EKSİK VE ÇAKIŞAN ARAÇ GİDER KAYITLARI NASIL ELE ALINMALI?
Şube kodu bulunmayan gideri gelişigüzel dağıtmak, toplamı kapatsa bile yanlış sorumluluk oluşturur. Bekleyen kaydı; nedeni, sorumlusu ve tamamlanacak bilgisiyle ayrı izlemek daha açıklanabilir bir rapor üretir.
Örneğin 50.000 TL’lik kontrol havuzunun 46.000 TL’si dağıtılmış, 4.000 TL’si eşleştirme bekliyor olabilir. Bu durumda dağıtım farkı açıklanmıştır; ancak işlem tamamlanmış sayılmaz. Bekleyen tutar çözülene kadar raporda görünür kalmalıdır.
ŞUBELER ARASI ARAÇ TRANSFERİNDE HANGİ KAYITLAR GEREKİR?
Transferin başlangıç/bitiş zamanı, araç kimliği, teslim alan şube ve ilgili görev tutulmalıdır. Transfer kilometresinin hangi merkeze ait sayılacağı önceden belirlenmelidir. Aynı zaman aralığı iki şubeye tam kullanım olarak yazılmışsa kayıt kontrol edilmeden dağıtım kesinleştirilmemelidir.
GEÇ GELEN GİDER VE DÜZELTME KAYITLARI NASIL İZLENİR?
Sonradan bulunan belge için eski raporu sessizce değiştirmek yerine ilgili dönem ve önceki kayıtla bağlantı kurun. Değişen tutarı, gerekçeyi ve kontrol eden kişiyi saklayın. Hangi dönem raporunda gösterileceğini kurumun finans süreci belirlemelidir.
FİLO GİDERLERİNDE AY SONU TOPLAM KONTROLÜ NASIL YAPILIR?
Ay sonu kontrolü, yalnız son sütundaki rakama bakmak değildir. Önce rapor kapsamının aynı kaldığı doğrulanmalı; ardından doğrudan dağıtılan giderler, ortak havuz payları ve bekleyen kayıtlar birlikte incelenmelidir.
Aşağıdaki sıra operasyon ekibiyle finans ekibinin aynı toplamı konuşmasını kolaylaştırır. Şube sorumlusu kullanımın doğruluğunu, finans ekibi gider kaynağını ve tutar kapsamını, merkez filo ekibi ise eşleştirme ile yöntem tutarlılığını kontrol edebilir.
- Dönemi sabitleyin: Araç, şube/proje, zaman dilimi ve gider kapsamını aynı raporda tanımlayın.
- Kaynak toplamını alın: Seçilen gider listesindeki iptal, iade ve düzeltmeleri görünür tutun.
- Eşleştirmeyi kontrol edin: Her tutarın araç, görev ve sorumlu bağlantısını inceleyin.
- Yöntemleri doğrulayın: Doğrudan giderleri ortak havuza yeniden eklemeyin; payların dayanağını kontrol edin.
- Bekleyenleri ayırın: Eksik bilgiye sahip tutarı bir şubeye zorla dağıtmayın.
- Farkı ve sonucu kaydedin: Açıklanamayan farkları çözün; rapor sürümü ve kontrol tarihini saklayın.
Dağıtım oranlarından doğan kuruş farkları için de önceden tanımlı bir yuvarlama yöntemi kullanın. Rapor her yeniden çalıştırıldığında farklı şubeye rastgele fark yazılmamalıdır.
ARAÇ TAKİP VERİSİ ŞUBE BAZLI MALİYET RAPORUNDA NEREDE KULLANILIR?
Araç takip verisi, kilometre ve kullanım zamanını incelemek için operasyon dayanağı sağlayabilir. Gider belgesindeki tutar ise ayrı bir kaynaktır. Sağlıklı düzen, bu iki veri grubunu ortak araç kimliği ve zaman aralığı üzerinden ilişkilendirir.
Filo raporlama ve analiz ihtiyacınızı değerlendirirken hangi alanların mevcut raporda bulunduğunu, hangilerinin görev veya finans sisteminden geleceğini belirleyin. ERP ve diğer sistemlerle veri aktarımı için araç takip sistemi entegrasyon rehberi tamamlayıcı bir başlangıçtır; kapsam ayrıca doğrulanmalıdır.
ARVETRAK RAPOR MERKEZİ
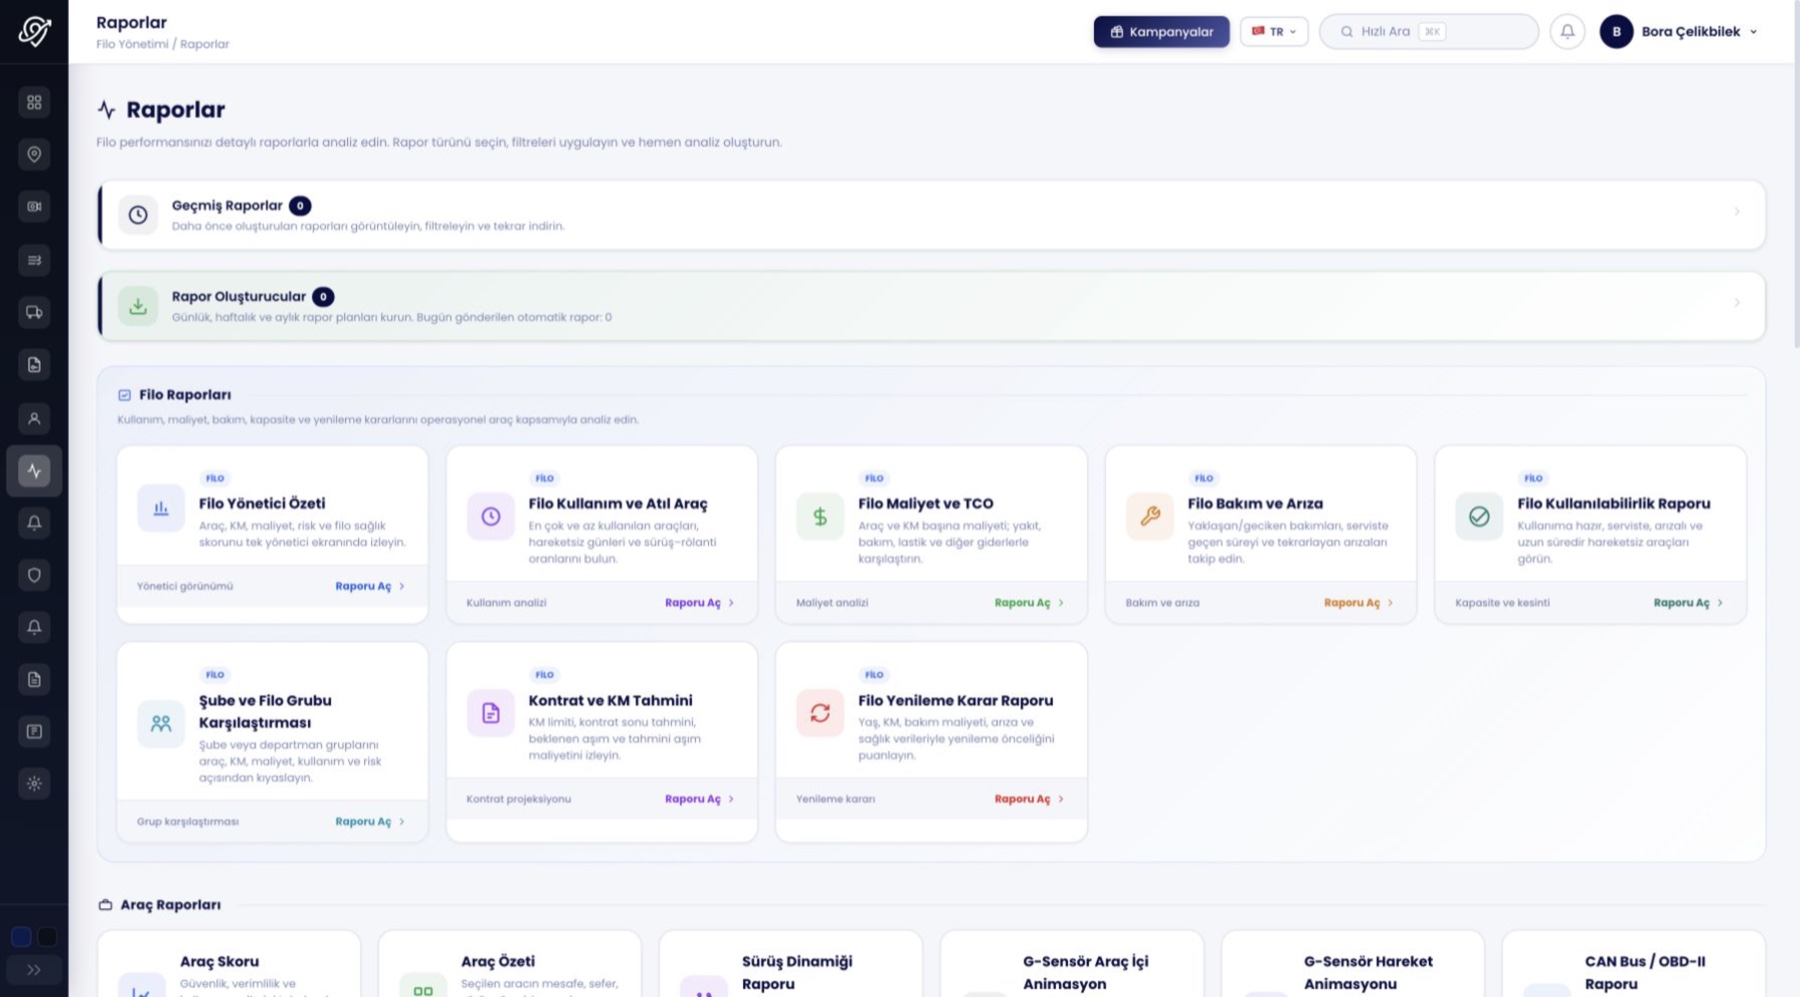
ŞUBE RAPORUNDA ÜÇ KONTROL NOKTASI
Şubeleri karşılaştırmadan önce dönem, araç grubu ve kayıt kaynağını aynı kapsamda değerlendirin.
- Dönem ve araç grubu: Karşılaştırma aynı kapsamda mı?
- Kullanım dayanağı: Kilometre veya tahsis kaydı doğrulanmış mı?
- Giderin kaynağı: Tutarın belge ve şube/proje bağlantısı var mı?
Modül ve veri alanları kurumunuza göre ayrıca değerlendirilir.
Kurulumda cihaz uyumluluğu, bağlantı, SIM, montaj ve destek düzeni de rapor ihtiyacıyla birlikte ele alınmalıdır. Verinin ne sıklıkla geldiği ve eksik kayıtların nasıl fark edildiği, yalnız ekran tasarımı kadar önemlidir.
ŞUBE BAZLI FİLO MALİYET RAPORU İÇİN KONTROL LİSTESİ
İlk uygulamayı bütün filoya aynı anda yaymak yerine, ortak araç kullanılan bir şube/proje grubu üzerinde deneyebilirsiniz. Amaç başlangıçta kayıtların izlenebilir olduğunu ve toplamların açıklanabildiğini görmektir.
Aşağıdaki maddelerde eksik olanları bir sonraki iş listesine alın. Her eksik için sorumlu ve tamamlanma tarihi belirlemek, yeni bir rapor tasarlamaktan önce gelir.
- Araç kimlikleri ve şube/proje kodları tutarlı mı?
- Görev, tahsis ve kilometre kayıtları aynı dönemi kapsıyor mu?
- Doğrudan giderler ortak havuzdan ayrıldı mı?
- Dağıtım yöntemi her havuz için gerekçelendirildi mi?
- Transfer, eksik kayıt ve hizmet dışı sürelerin kuralı belli mi?
- Dağıtılan, bekleyen ve kaynak toplamı birlikte gösteriliyor mu?
- Düzeltmelerin önceki kayıtla bağlantısı ve kontrol sorumlusu var mı?
ŞUBE BAZLI ARAÇ GİDER DAĞITIMI HAKKINDA SIK SORULAN SORULAR
Dağıtım yönteminin tek bir doğru cevabı yoktur. Aynı gider türü, farklı operasyonlarda farklı kullanım dayanakları gerektirebilir.
Karar verirken yöntemin basitliği kadar tekrar kontrol edilebilirliğini de değerlendirin. Aşağıdaki cevaplar operasyon raporunun sınırlarını netleştirir.
Araç giderlerini şubelere eşit bölmek doğru mu?
Eşit bölme ancak hizmet ve kapasite paylaşımını makul biçimde temsil ediyorsa kullanılabilir. Kullanımlar belirgin biçimde farklıysa doğrudan gider, kilometre veya tahsis süresi gibi dayanaklar değerlendirilmelidir.
Bir araç ay içinde şube değiştirirse gideri hangi şubeye yazılır?
Geçerli tahsis ve kullanım dönemleri incelenir. Doğrudan gider ilgili görevle, ortak gider ise önceden belirlenen yöntemle eşleştirilir. Yalnız ay sonundaki kayıtlı şubeye bakmak bütün ayı doğru açıklamayabilir.
GPS konumu giderin hangi projeye ait olduğunu gösterir mi?
Tek başına göstermez. Konum ve zaman kaydı, görev veya tahsis koduyla birlikte değerlendirilmelidir. Aynı bölgede birden fazla proje varsa proje ilişkisi ayrıca doğrulanmalıdır.
Dağıtım bekleyen giderler rapordan çıkarılmalı mı?
Kontrol kapsamındaki bekleyen gider görünür tutulmalıdır. Tutar, eksiklik nedeni ve sorumlu gösterildiğinde raporun hangi bölümünün tamamlanmadığı anlaşılır.
ARVETRAK bu giderleri otomatik muhasebeleştirir mi?
Bu rehber böyle bir özellik varsaymaz. Kullanılacak operasyon raporları, şube/proje kodları, gider kaynağı ve varsa entegrasyon gereksinimleri birlikte değerlendirilerek kapsam netleştirilmelidir.
KURUMSAL FİLONUZDA GİDERİN KAYNAĞINI VE SORUMLUSUNU GÖRÜN
İyi bir dağıtım raporu, şubeye yazılan tutarın nedenini açıklayabilmelidir. Bunun için gider belgesi, araç kullanımı, şube/proje ilişkisi ve kontrol sorumluluğu birlikte tasarlanmalıdır.
ARVETRAK ile görüşürken araç adedinizi, şube/proje yapınızı, mevcut gider kaynağınızı ve ihtiyaç duyduğunuz raporu paylaşın. Cihaz, yazılım, SIM, montaj ve destek kapsamını operasyonunuza göre birlikte değerlendirin.
Filonuza uygun araç takip çözümünü birlikte netleştirelim
Kaç araçlık filonuz olduğunu, takip etmek istediğiniz verileri ve saha operasyonunuzu değerlendirelim; size uygun cihaz, yazılım ve fiyat planını netleştirelim.
Yorumlar (0)
Bu yazıya henüz yorum yapılmamış. İlk yorumu siz yazın!